Az ingatlan képei
A lakás és a társasház a megtekintett állapotban
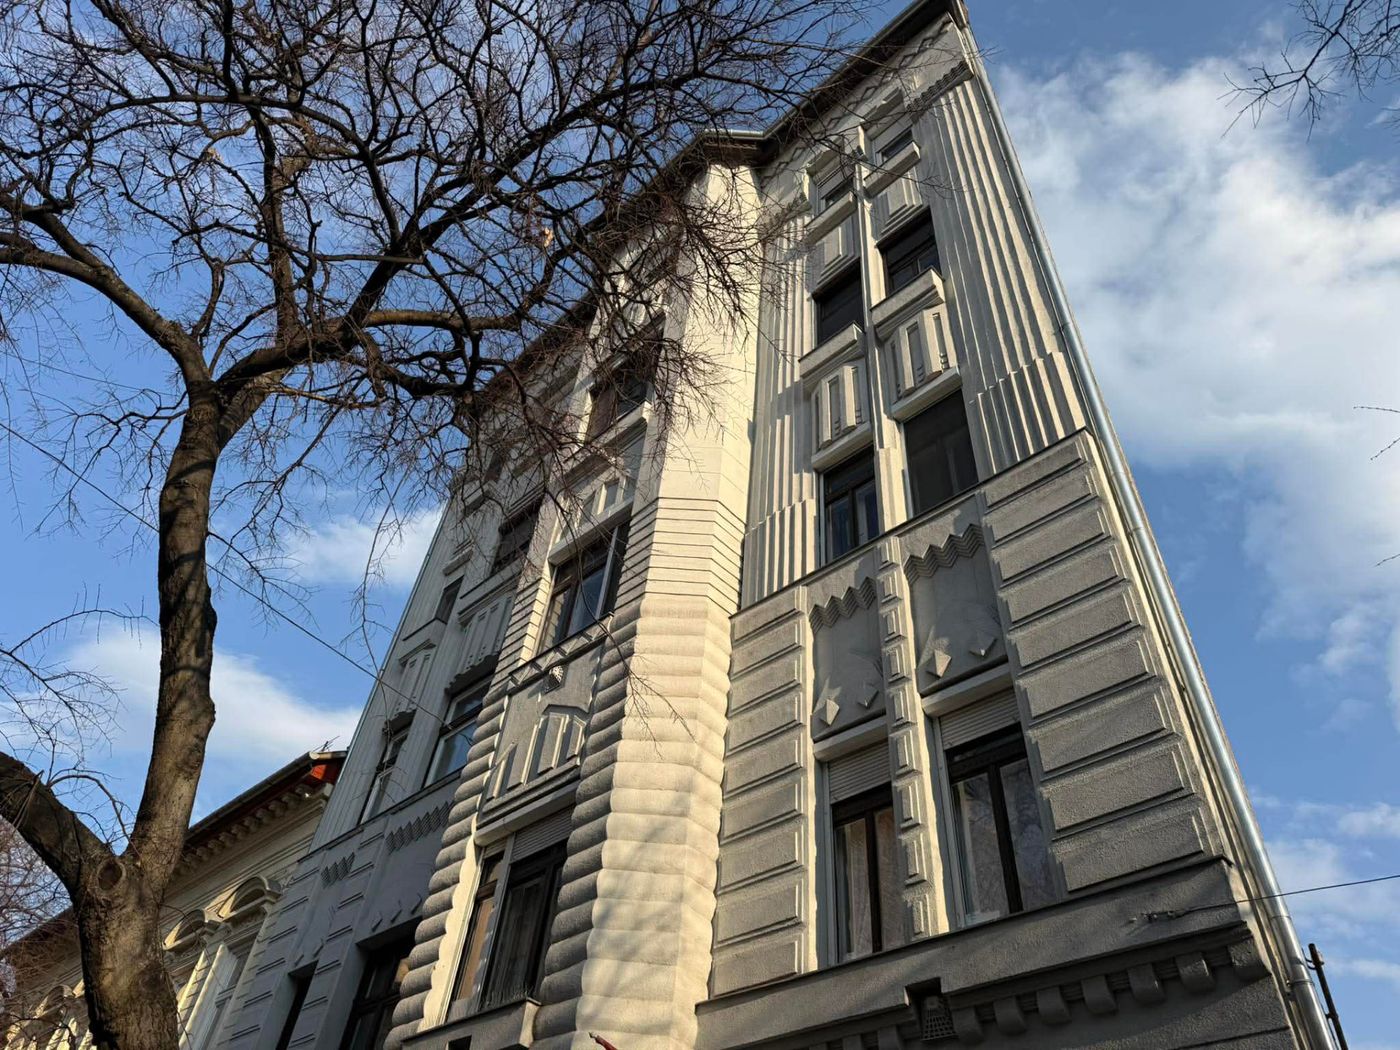
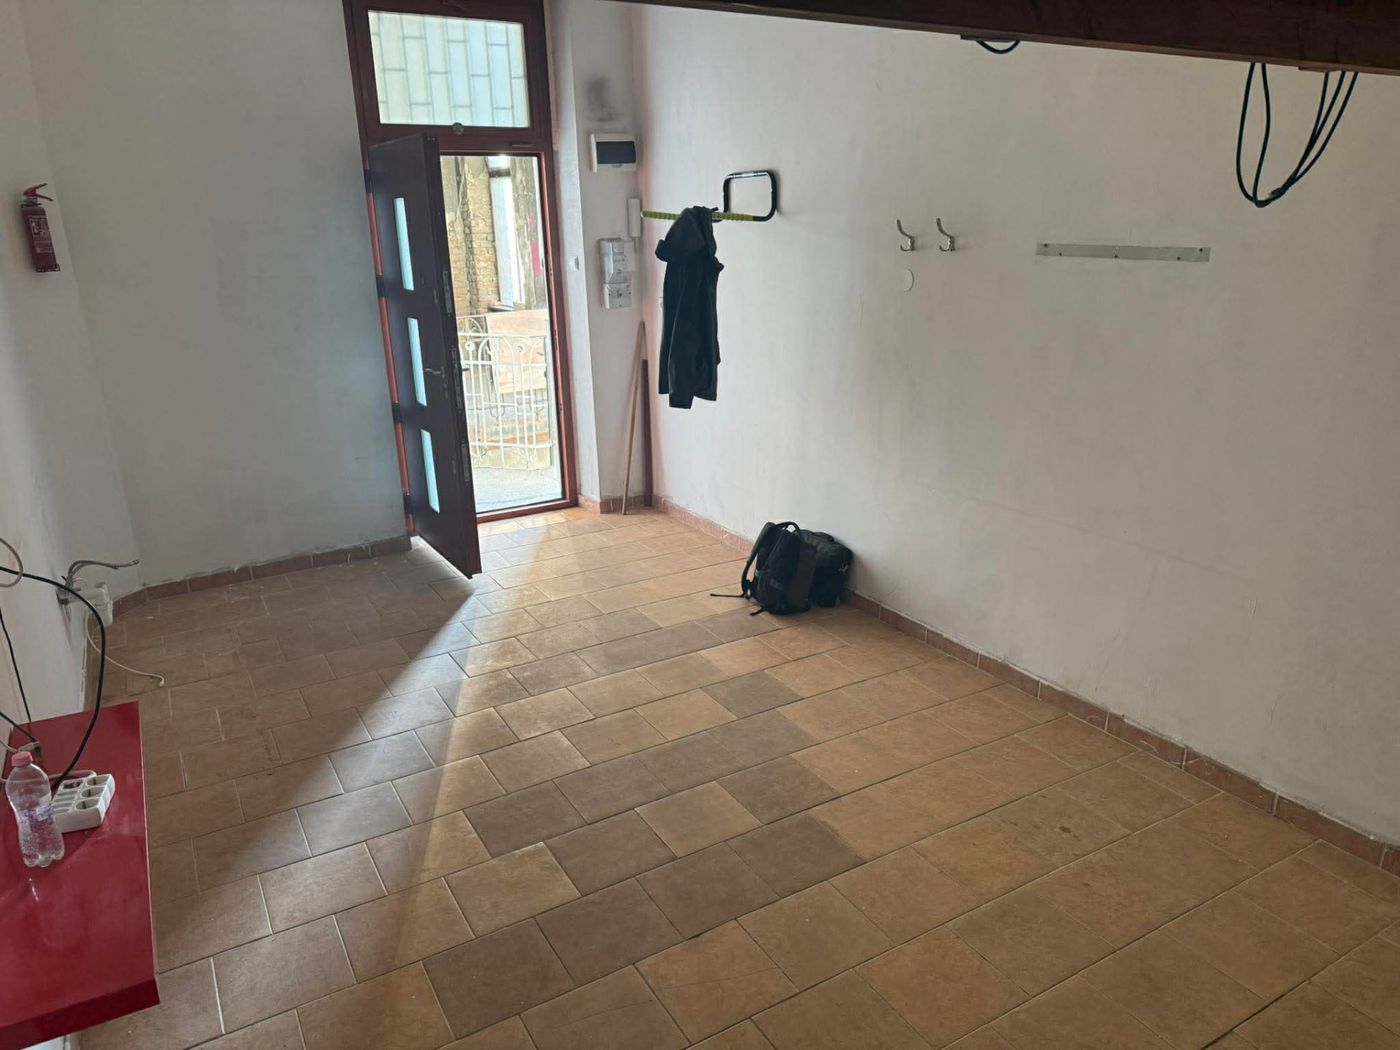
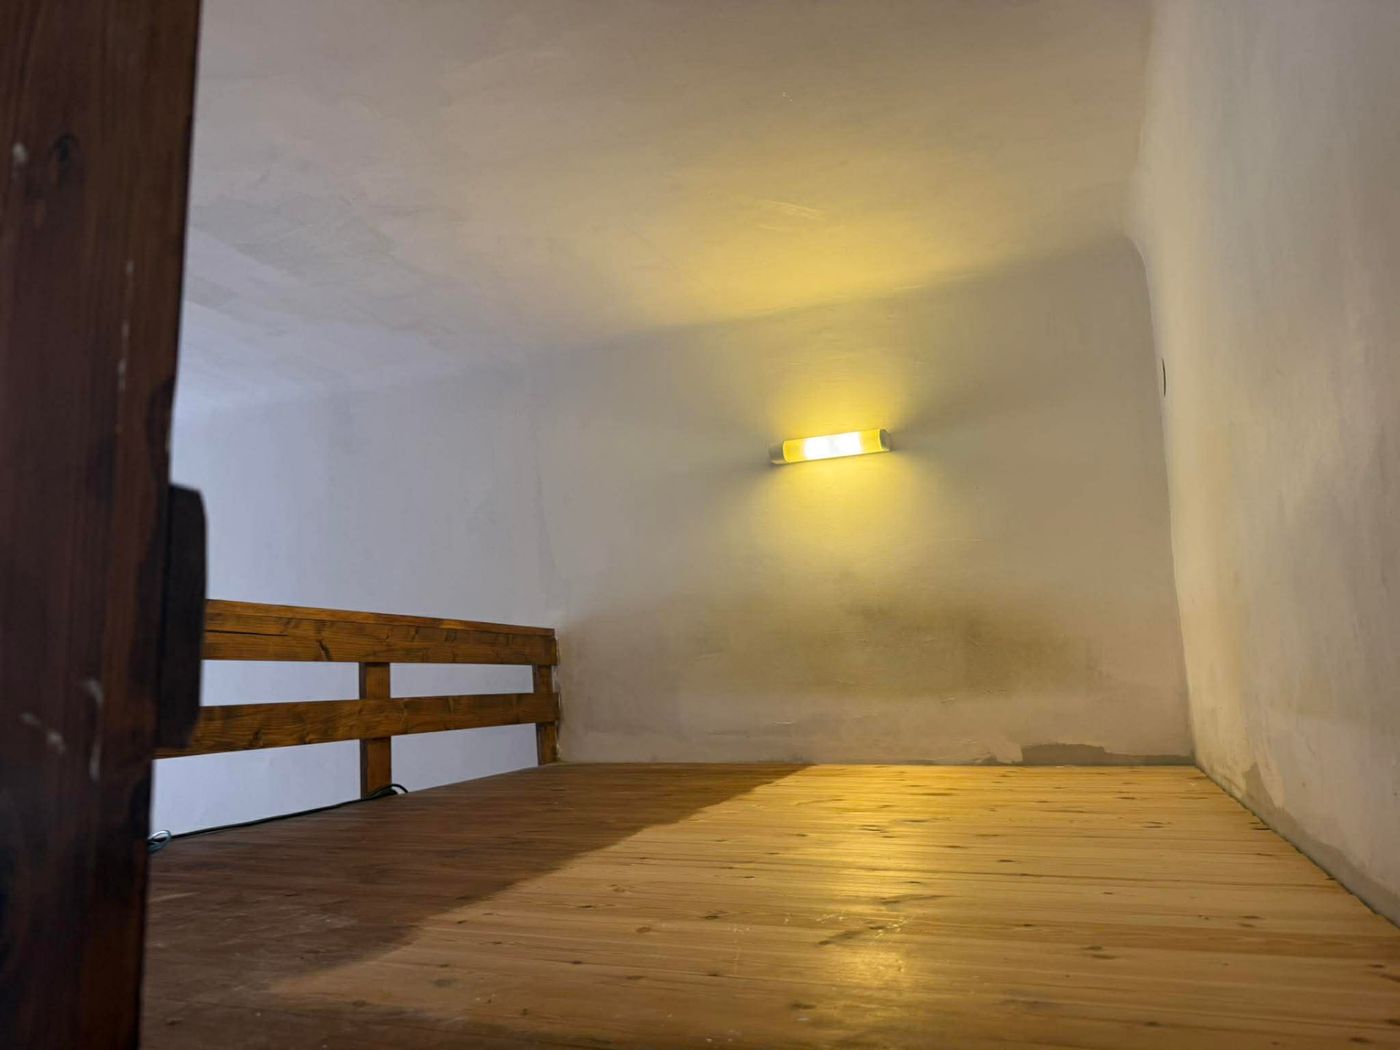
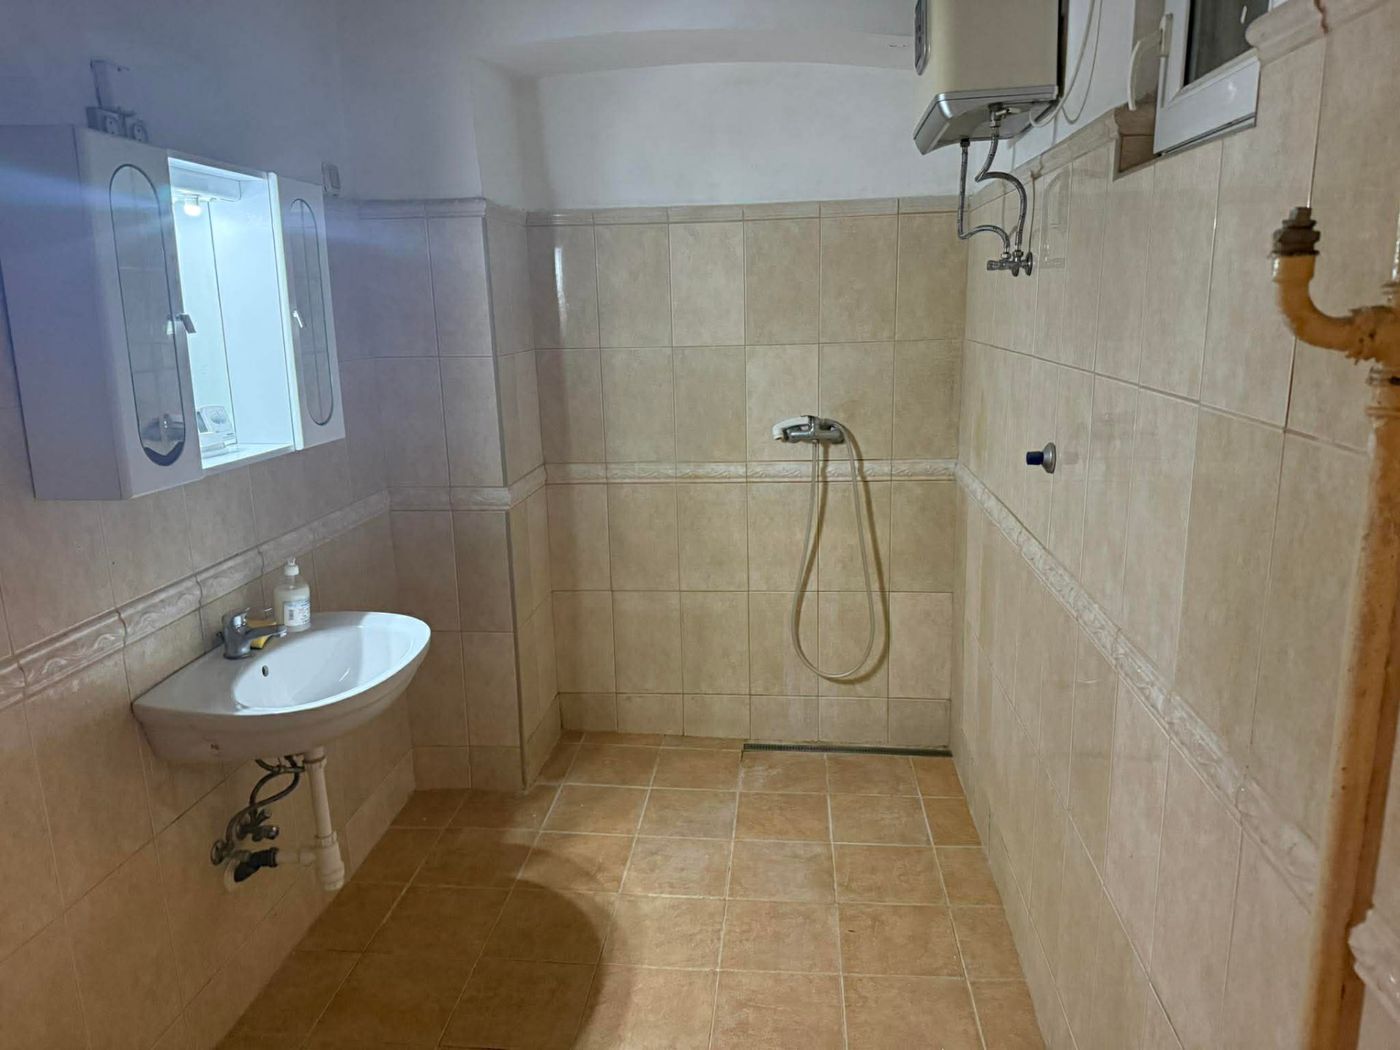
Egy kis alapterületű lakás adásvétele is összetett jogi és pénzügyi folyamat lehet, különösen akkor, ha a vételár egy része bankhitelből érkezik.
A 2026. május 12-én megkötött ingatlan-adásvételi és letéti szerződés egy budapesti, VIII. kerületi, 25 m²-es társasházi lakás értékesítését mutatja be. Az eladó gazdasági társaság, a vevő magánszemély, az okiratszerkesztő ügyvéd pedig letéteményesként is részt vesz a folyamatban.
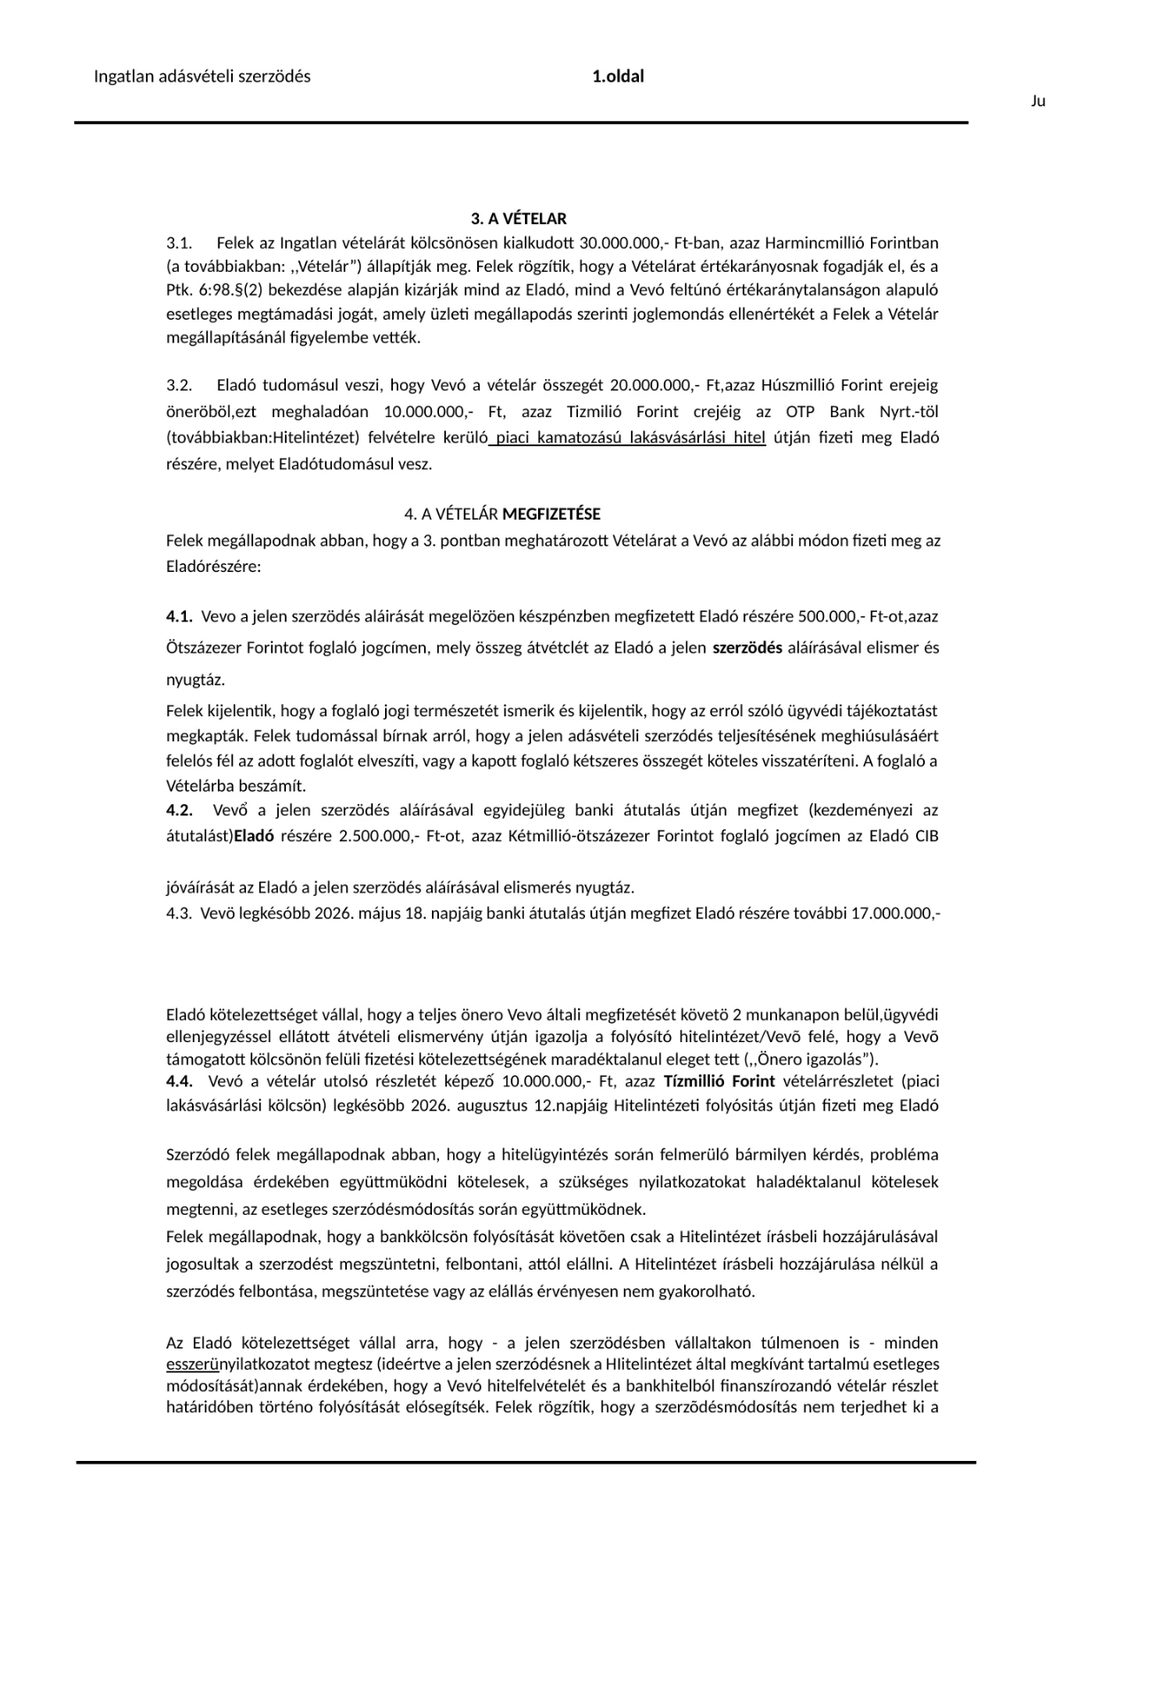
A vételár 30 millió forint, amelyből 20 millió forint saját forrásból, 10 millió forint piaci kamatozású lakásvásárlási hitelből kerül kiegyenlítésre.
A dokumentumképeken a személyes adatok, bankszámlaadatok, az eladó és az ügyvéd adatai, valamint az aláírások anonimizálva vannak.
A szerződés a fizetés, a hitelfolyósítás, a tulajdonjog, az ügyvédi letét és a birtokbaadás lépéseit egymáshoz köti.
Egy ingatlan-adásvétel kívülről sokszor egyszerűnek tűnik: az eladó átadja a lakást, a vevő kifizeti a vételárat, az ügyvéd pedig gondoskodik a szerződésről és a tulajdonjog bejegyzéséről. A valóságban azonban egyetlen ügylet mögött is számos egymásra épülő jogi, pénzügyi és gyakorlati feltétel állhat.
A szerződés összehangolja az eladó, a vevő, a finanszírozó bank és az ingatlan-nyilvántartás szempontjait. A fizetési ütemezés, a hitelfolyósítás, a bejegyzési engedély és a birtokbaadás ezért nem különálló részletek, hanem egymás feltételei.
A bemutatás nem általános jogi tanácsadás, hanem a rendelkezésre álló szerződés konkrét tartalmának közérthető feldolgozása.
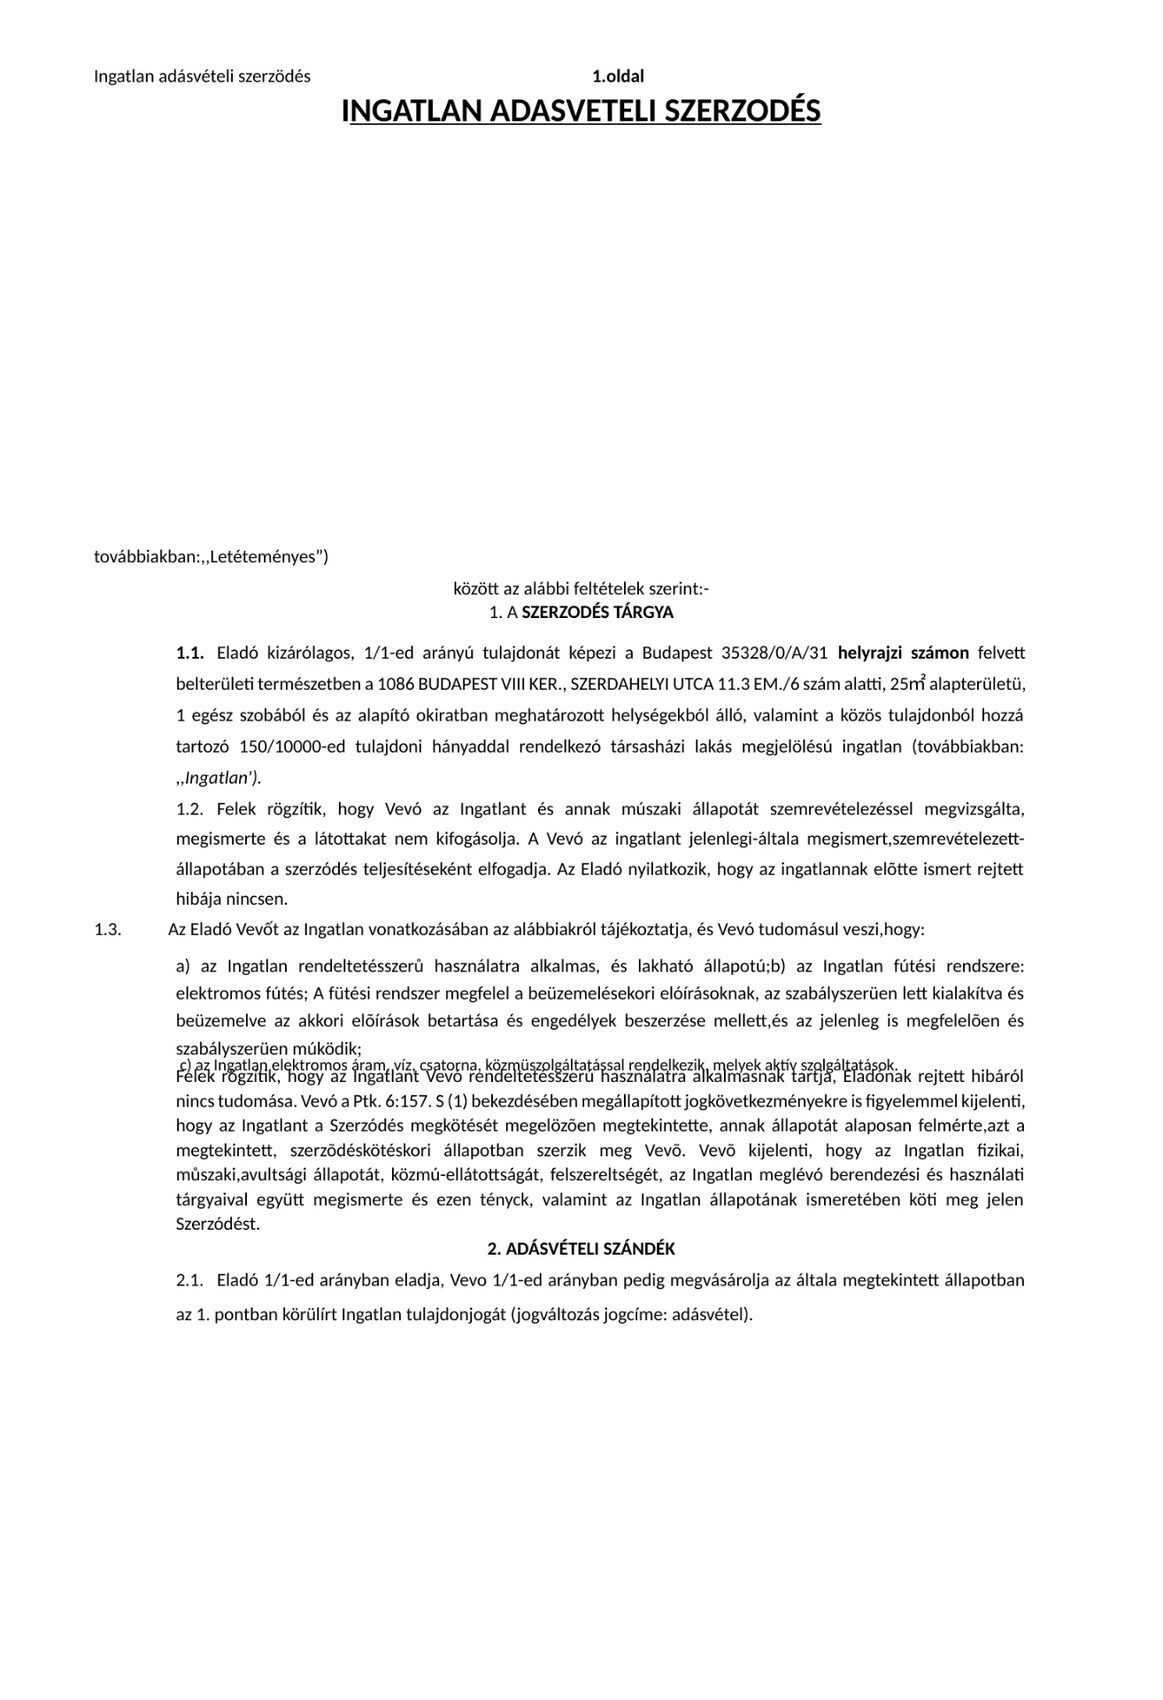
Az adásvétel tárgya egy Budapest VIII. kerületében, a Szerdahelyi utcában található társasházi lakás. Az ingatlan 25 m² alapterületű, egy egész szobából és az alapító okiratban meghatározott helyiségekből áll; hozzá 150/10000-ed közös tulajdoni hányad tartozik. Az eladó kizárólagos, 1/1 arányú tulajdonos.
A vevő a lakást a szerződéskötés előtt megtekintette, műszaki és fizikai állapotát megismerte, és a megtekintett állapotban vásárolta meg.
A szerződés szerint a lakás rendeltetésszerű használatra alkalmas és lakható. Elektromos fűtése szabályszerűen kialakított és működőképes, a villamosenergia-, víz- és csatornaszolgáltatás aktív.
A műszaki állapot elfogadása mellett az energetikai tanúsítvány és a villamos biztonsági felülvizsgálat dokumentuma is a vevő rendelkezésére állt.
A vevő ezt az összeget korábban, készpénzben fizette meg.
Az aláírással egyidejűleg megfizetett további foglalórész.
A további önerő, amellyel a saját forrás összesen 20 millió forintra nőtt.
A 3 millió forintos foglaló a vételárba beszámít. A felek ügyvédi tájékoztatást kaptak arról, hogy a teljesítés meghiúsulásáért felelős fél az adott foglalót elveszítheti, illetve a kapott foglaló kétszeresét köteles visszafizetni.
Az önerő teljes megfizetését követően az eladónak két munkanapon belül ügyvédi ellenjegyzésű átvételi elismervénnyel kell igazolnia a bank és a vevő felé, hogy a hitelen felüli fizetési kötelezettség teljesült.
A fennmaradó 10 millió forintot a finanszírozó bank legkésőbb 2026. augusztus 12-ig folyósítja.
A felek együttműködnek a bank által igényelt nyilatkozatok és esetleges szerződésmódosítások elkészítésében, de a vételár nem változhat, az eladó hozzájárulása nélkül pedig a határidők sem módosíthatók.
A hitel folyósítása után a szerződés megszüntetéséhez, felbontásához vagy az elálláshoz a bank írásbeli hozzájárulása is szükséges.
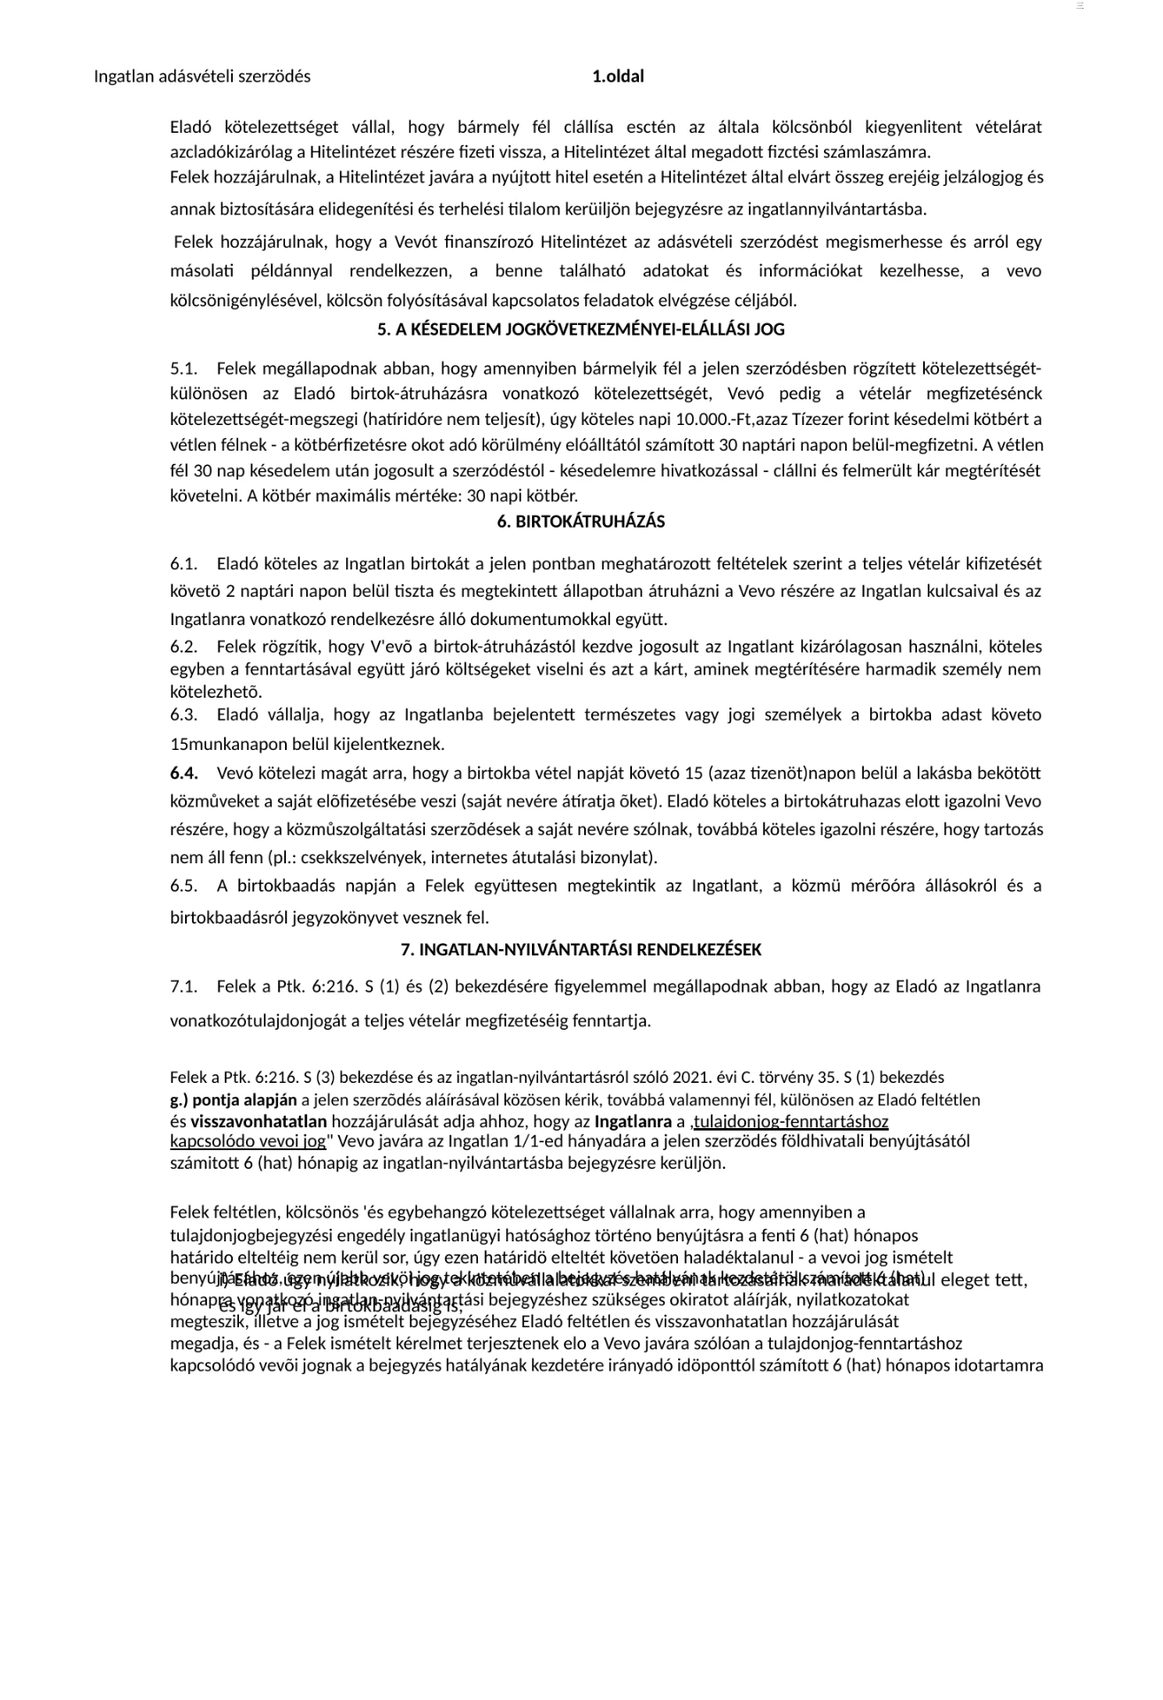
A szerződés napi 10 000 forintos késedelmi kötbért állapít meg, legfeljebb 30 napra. A maximális kötbér így 300 000 forint.
Harminc nap késedelem után a vétlen fél elállhat, és kárának megtérítését is követelheti.
A teljes vételár megfizetését követően az eladó két naptári napon belül köteles a lakást tiszta, megtekintett állapotban birtokba adni, a kulcsokkal és a rendelkezésre álló iratokkal együtt.
Ettől kezdve a vevő viseli a fenntartási költségeket és a használattal járó kockázatokat.
A vevő javára a szerződés földhivatali benyújtásától számított hat hónapra tulajdonjog-fenntartáshoz kapcsolódó vevői jog bejegyzését kérik.
Ha ezalatt a bejegyzési engedély nem kerül benyújtásra, a felek vállalják az ismételt bejegyzéshez szükséges okiratok aláírását.
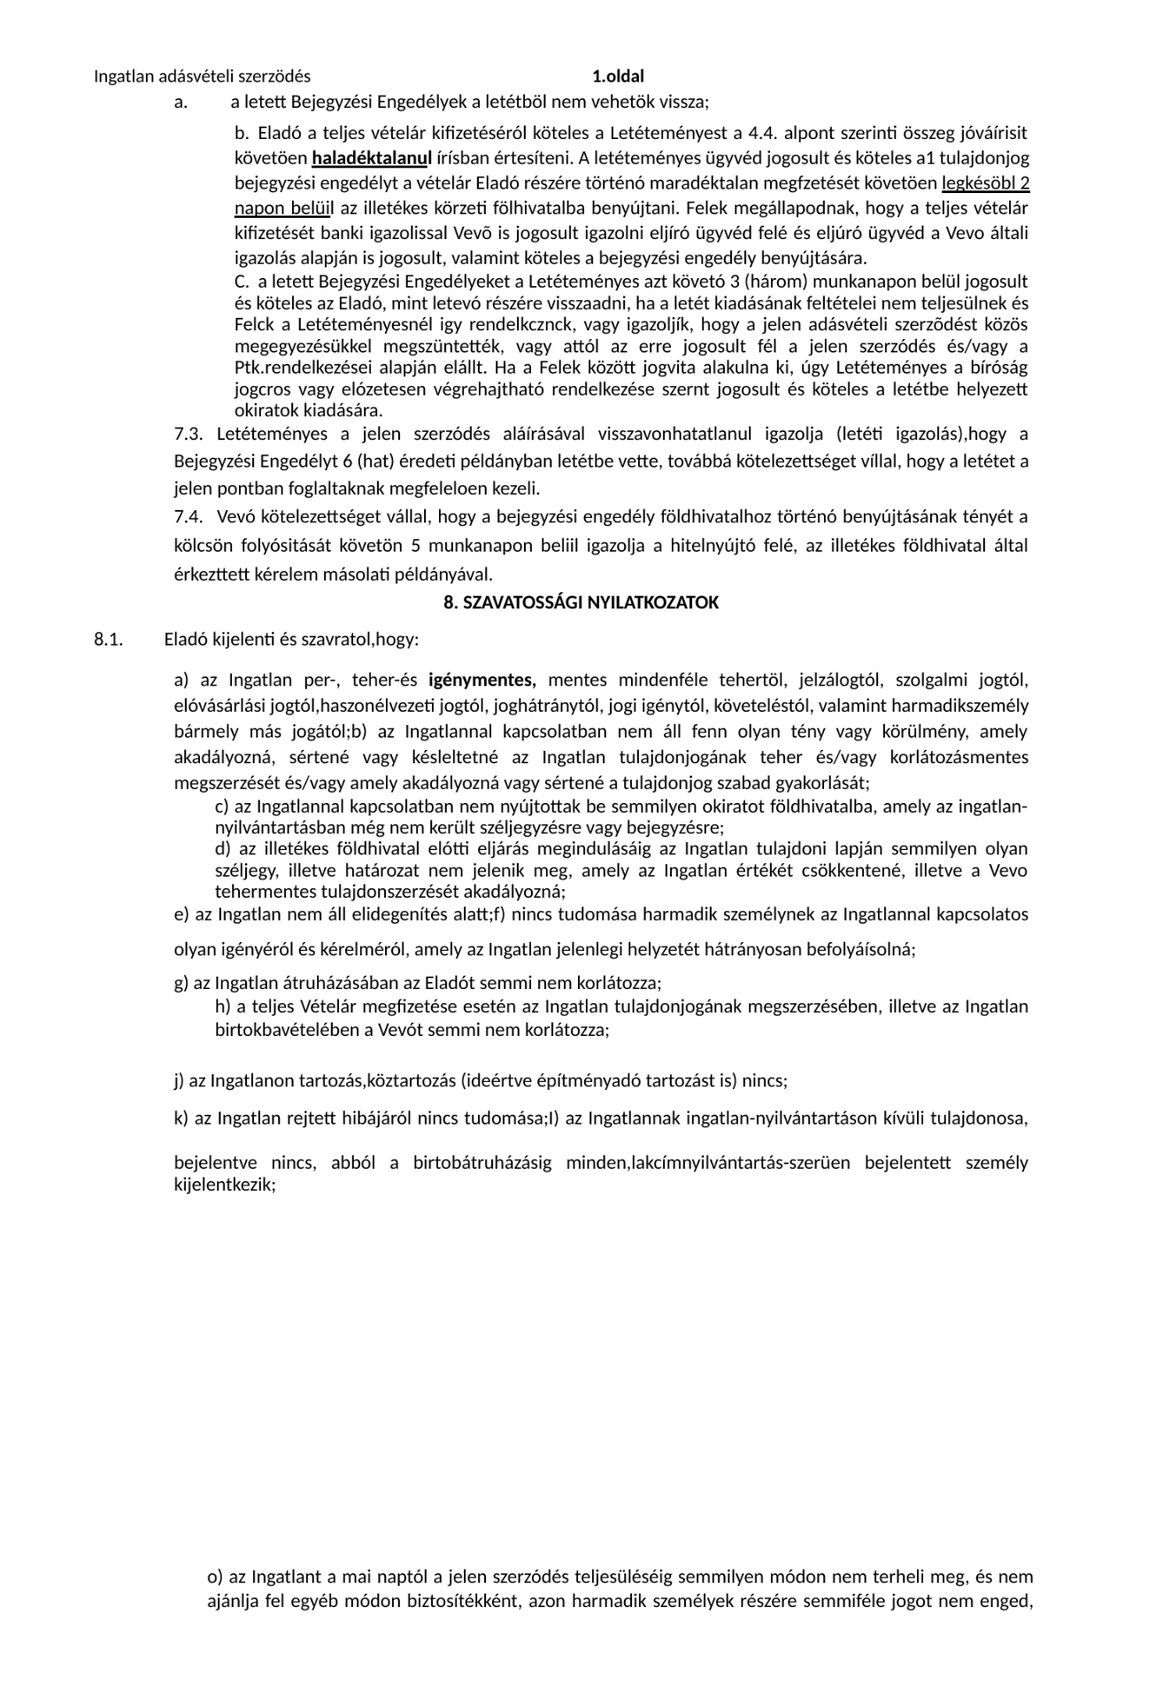
Az eladó hat eredeti példányban ügyvédi letétbe helyezi a tulajdonjog bejegyzéséhez szükséges engedélyt. A teljes vételár megfizetésének igazolása után a letéteményes legkésőbb két napon belül benyújtja azt az ingatlanügyi hatósághoz.
Ez egyszerre védi az eladót és a vevőt: az engedély nem használható fel túl korán, de a fizetés után már rendelkezésre áll.
Az eladó vállalja, hogy a teljesítésig nem terheli meg az ingatlant, nem ajánlja fel biztosítékként, és nem enged harmadik személy javára olyan jogot, amely a vevő tulajdonszerzését veszélyeztetné.
Nyilatkozata szerint nincs jelzálog, szolgalom, haszonélvezet, közműtartozás, köztartozás, ingatlan-nyilvántartáson kívüli tulajdonos vagy oda bejelentett szervezet.
Nincs harmadik személyi jog vagy igény.
A tanúsítvány átadását és megismerését a vevő elismerte.
A felülvizsgálat dokumentuma és feltárt hibái ismertté váltak.
A szerződés elkészítéséhez a személyazonosító okmányok, lakcím- és adókártyák másolatai, valamint a hivatalos rendszerből lekért tulajdoni lap és térképmásolat szolgáltak alapul.
Az ügyvéd feladata kiterjedt a szerződés, a bejegyzési iratok, a teljes földhivatali képviselet és a letét kezelésére.
Ha a kiadás feltételei nem teljesülnek, a felek közösen megszüntetik a szerződést, vagy valamelyik fél jogszerűen eláll, az okiratok a szerződésben rögzített rend szerint adhatók vissza. Jogvita esetén az ügyvéd bírósági rendelkezés alapján jár el.
A felek aláírják az adásvételi és letéti szerződést; a korábbi 500 ezer forint mellé 2,5 millió forint foglaló érkezik.
A vevő további 17 millió forintot fizet, így teljesül a 20 millió forintos saját forrás.
Az eladó ügyvédi ellenjegyzésű elismervénnyel igazolja a teljesítést a bank és a vevő felé.
A finanszírozó bank átutalja a fennmaradó 10 millió forintos vételárrészletet.
Az ügyvéd benyújtja a bejegyzési engedélyt, az eladó pedig átadja a lakást.
A banki folyamat külső tényezőktől is függ, ezért az együttműködés kiemelt jelentőségű.
A tulajdonjog bejegyzése csak a teljes fizetés után történhet meg.
A használat joga a teljes vételár kiegyenlítéséhez kötődik.
A szemle és a műszaki iratok együtt rögzítik a megismert állapotot.
Az eladó a bejegyzésig sem hozhat létre új terhet.
Az alábbi képek az adásvételi és letéti szerződés oldalai. A személyes adatok, bankszámlaadatok, az aláírások és az ügyvédi azonosítók nem láthatók.
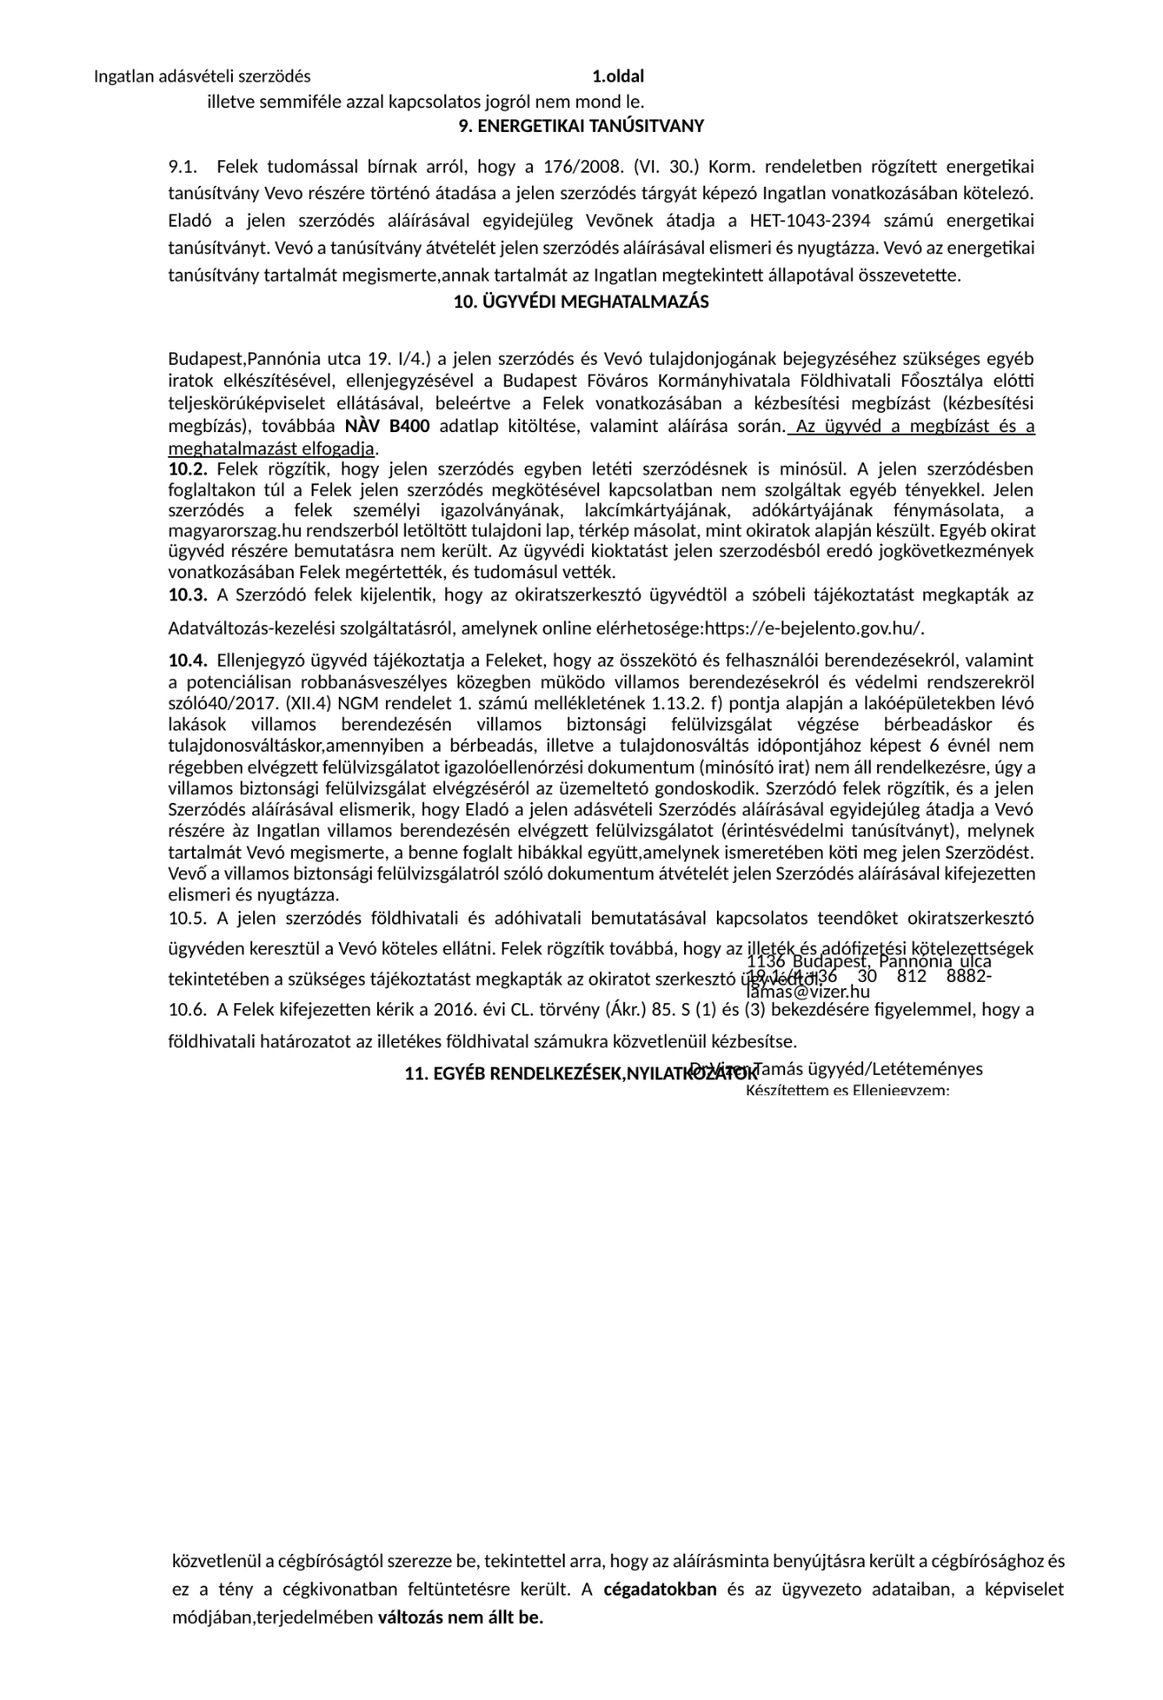
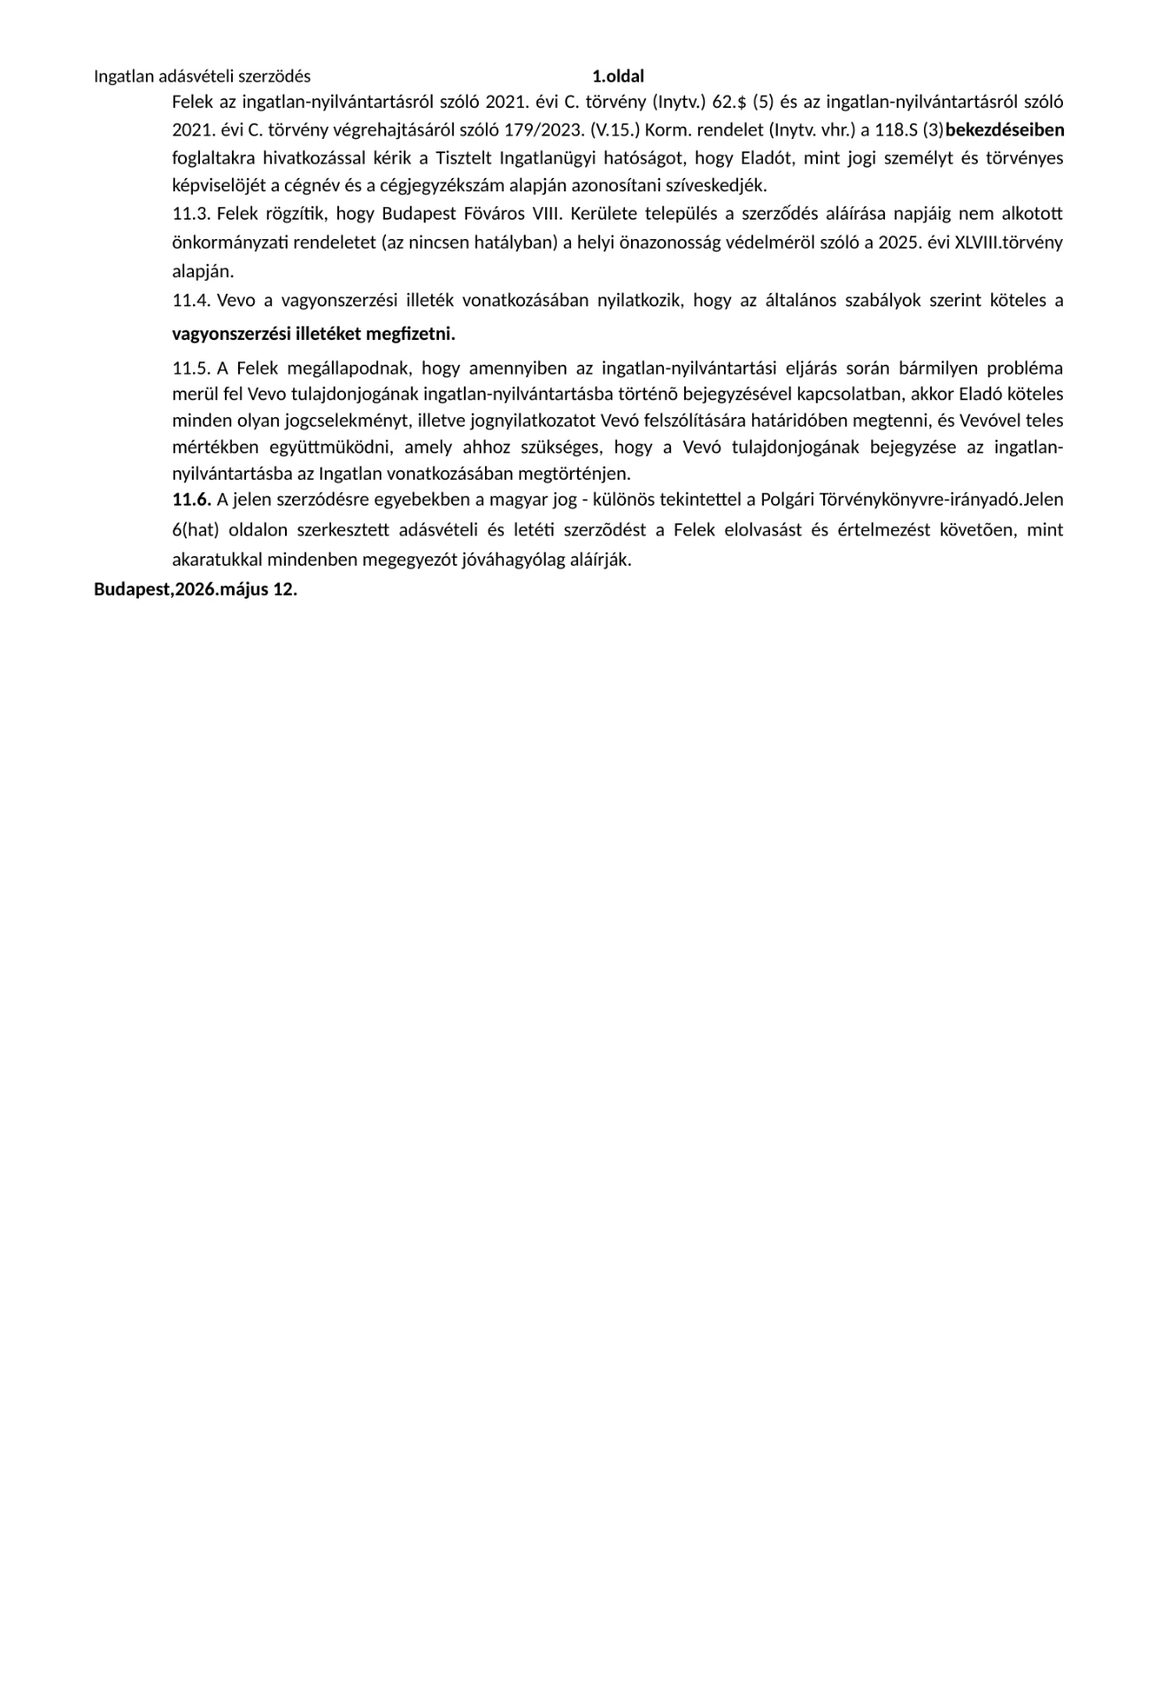
A képek webre optimalizált méretűek; a letölthető PDF minden oldalt tartalmaz.
Hogyan igazolható, hogy valódi ügyletről van szó?
Az esettanulmányban bemutatott vásárlást az Aurum Estates Kft. által megkötött adásvételi szerződés és kapcsolódó dokumentumok támasztják alá. A közzétett részleteket a személyes és ingatlanazonosító adatok eltávolításával anonimizáltuk..
Ügylet lezárása: 2026. 08.12
Tulajdonjog bejegyzése: Tulajdoni lapra felvezetve
Szakmailag ellenőrizte: dr. Dóczi Réka Lili ügyvéd
Közzétette: Aurum Estates Kft.
Az ügylet egy kis alapterületű budapesti lakás 30 millió forintos értékesítését mutatja be, jelentős saját forrással és 10 millió forintos bankhitellel. A szerződés részletesen szabályozza a foglalót, a vételárrészleteket, a finanszírozást, a késedelmet, a birtokbaadást és a tulajdonjog bejegyzését.
Erőssége, hogy a folyamatokat egymáshoz rendeli: a teljes vételárhoz kötődik a bejegyzési engedély benyújtása és a birtokbaadás; közben az eladó tulajdonjog-fenntartással él, a vevő javára vevői jog kerülhet bejegyzésre, az ügyvédi letét pedig további biztonsági réteget ad.
A gyakorlati tanulság: az ingatlan-adásvétel biztonságát a tulajdoni, pénzügyi, műszaki és birtokbaadási feltételek összehangolt rendszere teremti meg.
A bemutatott eset valós tranzakció alapján készült; az érzékeny adatokat anonimizáltuk.